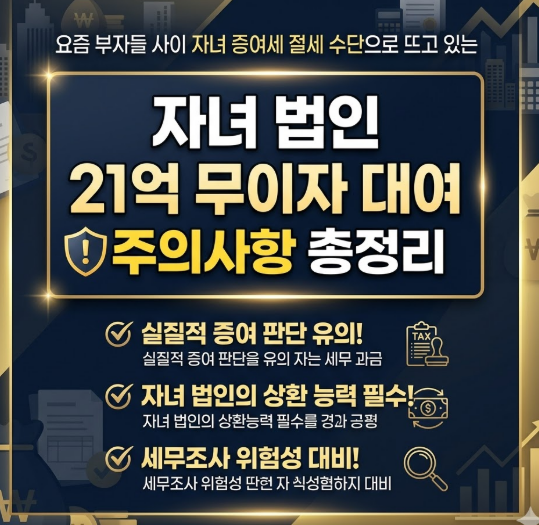
자녀 법인 증여세 절세 전략 부모 가수금 21억 무이자 대여 시 주의사항
안녕하세요!
저는 자산 관리와 절세 전략에 진심인 블로거입니다.
요즘 자산가들 사이에서 가장 뜨거운 화두 중 하나가 바로 ‘자녀 법인’을 활용한 증여 모델이죠. 자녀가 주주인 법인에 부모님의 여유 자금을 빌려주고, 그 돈으로 부동산을 사거나 사업을 운영하게 하는 방식 말입니다.
저도 처음에 이 이야기를 들었을 때는 "와, 이런 기막힌 방법이 있나?" 싶어 무릎을 탁 쳤습니다.
하지만 세무 전문가들과 상담해보니, 세상에 공짜 점심은 없다는 말이 딱 맞더군요.
오늘은 제가 직접 상담받고 업무를 진행하면서 큰 도움을 받았던 '세무법인 더봄'의 조언을 바탕으로, 자녀 법인 무이자 대여의 '달콤한 유혹'과 그 뒤에 숨은 '치명적인 리스크'를 정리해 드릴까 합니다.
21.7억까지는 무이자? 자녀 법인의 압도적인 매력
많은 분이 "부모 자식 간에 돈 빌려줄 때 이자 안 받으면 증여세 나오는 거 아니야?"라고 걱정하시죠.
맞습니다.
하지만 '얼마나 빌려주느냐'에 따라 이야기가 달라집니다.
또한 그냥 주는 것도 아니고 빌려주는 건데 어떻게 증여세 절세가 가능한지 의아해하신다면 아직 부자들의 절세 전략을 이해하지 못한 겁니다.
무이자 대여 여기 엄청난 혜택이기 때문입니다.
예를 들어 10억을 공짜로 빌려준다고 가정해보면 자녀는 10억을 4% 이자 받는 은행에 넣어두기만 해도 매년 4천만원의 현금 흐름이 확보됩니다.
또는 10억을 공짜로 빌려서 부동산이나 주식을 매수한 뒤 수익이 나면 그 역시 고스란히 자녀에게 귀속되는 자산이 됩니다.
따라서 21억이나 자녀에게 무이자 대여를 할 수 있다는 것 자체가 사실상 증여세 자체를 회피할 수 있는 고도의 절세 기술이 될 수 있습니다.
그런데 진짜 자녀에게 무이자로 21억씩 빌려줄 수 있는 걸까요?
특히 개인이 아닌 법인에 빌려줄 때 방법이 있습니다.
자세히 알아보겠습니다.
1) 개인이 빌릴 때 (한도 약 2.17억)
개인이 부모님께 돈을 빌릴 때는 증여이익(적정이자 4.6%에서 실제 지급한 이자를 뺀 금액)이 연간 1,000만 원 미만이어야 증여세가 없습니다.
- 계산: 1,000만 원 / 4.6% = 약 2억 1,739만 원
2) 자녀 법인이 빌릴 때 (한도 약 21.7억)
그런데 자녀가 주주인 법인에 빌려주면 기준이 확 올라갑니다. 법인이 얻은 이익이 주주 1인당 연간 1억 원 미만이면 증여세 대상에서 제외되거든요.
- 계산: 1억 원 / 4.6% = 약 21억 7,391만 원
꿀팁! 주주가 여러 명이라면 이 금액은 더 늘어납니다. 자녀 한 명의 법인이라면 약 21억 원대 부동산 투자가 당장의 증여세 한 푼 없이 가능해지는 것이죠. 여기까지 보면 정말 완벽한 전략처럼 보입니다.
'가수금'의 역습: 상속 시점에 터지는 시한폭탄
하지만 세무법인 더봄의 세무사님들은 여기서 한 걸음 더 나아가 '상속'이라는 큰 그림을 보라고 조언해 주셨습니다.
법인에 넣은 부모님의 돈, 즉 '가수금'을 제때 회수하지 못한 채 부모님이 돌아가시면 어떤 일이 벌어질까요?
① 현금은 없는데 채권은 남는다
부모님 통장에 현금은 없지만, 법인으로부터 돌려받아야 할 '가수금 채권'은 그대로 상속재산에 합산됩니다. 즉, 현금 21억 원을 가지고 계시나 법인에 21억 원을 빌려주나 상속세 절감 효과는 0원이라는 뜻입니다. 오히려 법인이 돈이 없어서 당장 상속인들에게 돈을 못 돌려주는 상황이라도, 국세청은 "채권 가액 그대로 상속세 내라"고 합니다. 정말 난감한 상황이죠.
② 무이자 이자가 '사전증여'로 둔갑한다 (최근 판례 주의!)
가장 무서운 건 이 대목입니다. 최근 과세당국과 조세심판원(조심2024중5770_25.3.21)의 입장이 아주 까다로워졌습니다.
주주 개인의 증여세가 면제된다고 해서 끝이 아니라, 부모님이 법인에 주지 않은 '이자 상당액'을 자녀에게 미리 증여한 것으로 보아 상속재산에 가산하겠다는 겁니다.
자녀 법인은 상속인이 아닌 '제3자'로 분류되어 상속 개시 5년 이내의 사전증여재산이 합산됩니다.
21억 원을 5년 동안 무이자로 빌려줬다면 어떻게 될까요?
| 항목 | 계산 내역 | 금액 |
| A. 가수금 원금 | 대여금 잔액 | 21억 원 |
| B. 사전증여재산 | 21억 × 4.6% × 5년 | 4.83억 원 |
| 합계 | 상속세 과세가액 | 25.83억 원 |
원금 21억 원만 상속세 대상인 줄 알았는데, 공짜로 빌려준 기간의 이자 약 5억 원이 얹어져서 세금이 매겨지는 꼴입니다. 배보다 배꼽이 커질 수 있는 상황이죠.
3. 왜 '세무법인 더봄'이어야 할까요? (내돈내산 상담 후기)
저도 처음엔 단순히 이자 안 내는 방법만 찾다가, 세무법인 더봄과 상담하면서 비로소 이 리스크를 제대로 인지하게 되었습니다. 더봄을 추천하는 이유는 명확합니다.
첫째, "법전 너머의 리스크를 읽어줍니다."
단순히 "지금 법적으로 괜찮다"는 답변에 그치지 않습니다. 최근 심판례나 과세당국의 최신 흐름(2025년 최신 판례 등)을 꿰뚫고 있어, 5년 뒤, 10년 뒤 발생할 상속 리스크까지 미리 시뮬레이션해 줍니다.
둘째, "현실적인 '출구 전략(Exit Strategy)'을 제시합니다."
가수금을 그냥 방치하면 독이 된다는 걸 알았으니, 어떻게 치워야 할지도 알아야겠죠?
- 단계적 상환 계획 수립: 법인의 이익 구조에 맞춘 회수 시나리오.
- 출자전환 및 채무면제 활용: 법인세와 상속세 사이의 기회비용 계산.
- 증여세 과세특례 활용: 더 유리한 법적 장치와의 비교 분석.
더봄은 이런 복잡한 과정을 고객이 이해하기 쉽게 차트로 그려가며 설명해 주시더라고요.
셋째, "자산가의 언어를 이해하는 파트너입니다."
세무사님들이 정말 친절하시고, 무엇보다 자산가들이 느끼는 막연한 불안감을 정확히 짚어주십니다. "이 정도면 괜찮겠지?"라는 안일한 생각이 가장 위험하다는 걸 일깨워주면서도, 가장 효율적인 절세 경로를 찾아내는 집요함이 인상적이었습니다.
4. 마치며: 세상에 공짜 점심은 없다, 하지만 '더봄'은 있다
자녀 법인을 통한 자금 대여는 분명 매력적인 도구입니다. 하지만 이 도구를 '무기'로 쓸지 '부메랑'으로 만들지는 사후 관리에 달려 있습니다.
단기적인 무이자 혜택에 안주하지 마세요. 상속 시점의 폭탄을 제거하기 위해서는 반드시 전문가의 정교한 설계가 필요합니다. 제가 신뢰하고 업무를 맡기는 세무법인 더봄이라면, 여러분의 소중한 자산을 지키는 가장 든든한 방패가 되어줄 것입니다.
혹시 지금 자녀 법인 설립을 고민 중이거나, 이미 거액의 가수금이 쌓여있어 불안하신가요?
더 늦기 전에 세무법인 더봄에서 정밀 진단을 받아보시길 강력히 추천드립니다. 저처럼 "미리 상담받길 정말 잘했다"는 안도감을 느끼실 수 있을 거예요.
'세금 상식' 카테고리의 다른 글
| 부동산 양도소득세 계산 필수 상식 - 집 팔기 전이라면 필독 (0) | 2026.03.25 |
|---|---|
| 미네르바 올빼미 김호용 세무사가 알려주는 다주택자 양도세 중과 피하는 법 (0) | 2026.03.24 |
| 국세청 세무조사 나오는 이유 최근 트렌드 심층 분석 (2) | 2025.09.30 |
| 개인사업자 법인전환 전략 A to Z 절세부터 가업승계까지 고려하세요 (0) | 2025.09.19 |
| 부담부증여, 절세의 시작과 끝: 세무법인 더봄과 함께하는 똑똑한 증여 전략 (0) | 2025.09.18 |


